Електронний кабінет: повідомити податкову про бажання отримувати документи в електронному вигляді просто
опубліковано 23 вересня 2026 року о 16:44

Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує, що порядок функціонування Електронного кабінету затверджений наказом Міністерства фінансів України від 14.07.2017 № 637 (із змінами та доповненнями) (далі – Наказ № 637).
Форми Заяви про бажання отримувати документ через Електронний кабінет та Заяви про відмову отримувати документ через Електронний кабінет затверджені Наказом № 637.
Вхід до Електронного кабінету здійснюється за адресою:https://cabinet.taх.gov.ua, а також через вебпортал ДПС.
Режим «Введення звітності» приватної частини Електронного кабінету забезпечує можливість створення платниками податкової, фінансової, статистичної звітності, звітності з єдиного внеску на загальнообов’язкове державне соціальне страхування, зокрема «Заяви про бажання отримувати документ через Електронний кабінет» (J/F 1391602) та «Заяви про відмову отримувати документ через Електронний кабінет» (J/F 1391702) , і подання її до контролюючих органів.
Для подання Заяви про бажання отримувати документ через Електронний кабінет або Заяви про відмову отримувати документ через Електронний кабінет необхідно:
1. Увійти до приватної частини Електронного кабінету.
Вхід до приватної частини Електронного кабінету здійснюється після проходження користувачем електронної ідентифікації онлайн з використанням кваліфікованого електронного підпису, отриманого у будь-якого Кваліфікованого надавача електронних довірчих послуг, через Інтегровану систему електронної ідентифікації – id.gov.ua (MobileID та BankID), за допомогою Дія Підпис або «хмарного» кваліфікованого електронного підпису.
2. Обрати режим «Введення звітності».
У панелі інструментів режиму «Введення звітності» натиснути Створити.
Обрати рік, місяць у якому формується та подається заява та тип звітності (F(J) 13 Запити). Зі списку документів обрати форму заяви (F/J 1391602 – Заява про бажання отримувати документ через Електронний кабінет або F/J 1391702 – Заява про відмову отримувати документ через Електронний кабінет);
Поля регіон та район заповнюються автоматично.
3. Заповнити форму документа.
У формі заяви вказати електронну адресу, реєстраційні дані платника податків заповнюються автоматично.
Перевірити наявність та правильність заповнення полів заяви натиснувши Перевірити.
Після успішного заповнення Зберегти заяву.
4. Підписати та відправити документ до контролюючого органу.
Підписати документ за допомогою кваліфікованого електронного підпису (КЕП) або «хмарного» КЕП та відправити підписану заяву.
Через певний час користувач отримує: Відповідь № 1 (Квитанція № 1, яка засвідчує факт і час отримання електронного документа), Відповідь № 2 (Квитанція № 2, яка засвідчує факт і час приймання (неприймання) чи реєстрації електронного документа).
Отриману Квитанцію № 2 можна переглянути та завантажити у підрежимі «Вхідні» режиму «Вхідні/вихідні документи».
Відповідно до абзацу першого п. 21 Наказу № 637 платник податків один раз протягом року може надіслати контролюючому органу через Електронний кабінет заяву про відмову отримувати документ через Електронний кабінет за формою згідно з додатком 4 до Наказу № 637.
Електронне листування з податковою службою має такі переваги:
- оперативність – усі повідомлення надходять без затримки;
- безпека – офіційний, захищений канал комунікації;
- зручність – доступ до документів 24/7/365;
- економія коштів і часу – відсутність витрат на папери, пошту та черги;
- менше ризиків – своєчасне інформування про важливі терміни убезпечує від штрафних санкцій.
Електронний кабінет – сучасний формат взаємодії з податковою! Обирайте простоту і комфорт!
Обмін електронними документами між суб’єктами електронного документообігу: що необхідно знати
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує, що для здійснення електронного документообігу необхідно:
- отримати кваліфіковану електронну довірчу послугу у будь-якого кваліфікованого надавача електронних довірчих послуг;
- створити електронний документ у форматі (стандарті), затвердженому в установленому законодавством порядку, з використанням будь-якого програмного забезпечення, яке платник обирає на власний розсуд, у строки та відповідно до порядку, що визначені законодавством для відповідних документів в електронному та паперовому вигляді, із зазначенням всіх обов’язкових реквізитів та з використанням засобу кваліфікованого електронного підпису та печатки (за наявності);
- надіслати з використанням телекомунікаційних мереж до адресата протягом операційного дня за адресами:
zvit@sta.gov.ua до ІКС «Єдине вікно подання електронної звітності»;
http://soap.tax.gov.ua/WebSrvGate/gate.asmx до вебсервісу обміну документами та квитанціями з приймальним шлюзом (протокол SOAP).
Квитанції та документи для користувачів даного сервісу зберігаються у базах даних сервісу протягом 72 годин. Якщо користувач не здійснив їх отримання клієнтським програмним забезпеченням протягом 72 годин, вони направляються на адресу електронної пошти, зазначену платником.
Інформаційні матеріали для платників та розробників програмних забезпечень розміщені на офіційному вебпорталі ДПС:
Опис вебсервісу обміну документами та квитанціями з приймальним шлюзом ІКС «Єдине вікно подання електронної звітності»:
http://soap.tax.gov.ua/WebSrvGate/gate.asmx
Сертифікати, що використовуються для підписання повідомлень ДПС (квитанцій, інформаційних розсилок, тощо) / зашифрування повідомлень на ДПС (звітність, тощо):
https://tax.gov.ua/elektronna-zvitnist/platnikam-podatkiv-pro/edina-adresa/
Уніфікований формат транспортного повідомлення:
Реєстр форм електронних документів:
https://tax.gov.ua/elektronna-zvitnist/platnikam-podatkiv-pro/informatsiyno-analitichne-za/
Спеціалізоване клієнтське програмне забезпечення для формування та подання звітності до «Єдиного вікна подання електронної звітності»:
https://tax.gov.ua/elektronna-zvitnist/spetsializovane-klientske-program/
Трудові відносини: мінімальна зарплата - державна соціальна гарантія
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Заробітна плата – це винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором роботодавець виплачує працівникові за виконану ним роботу.
Мінімальна заробітна плата – це встановлений законом мінімальний розмір оплати праці за виконану працівником місячну (годинну) норму праці.
Мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності і господарювання та фізичних осіб, які використовують працю найманих працівників, за будь-якою системою оплати праці.
Джерелом коштів на оплату праці працівників госпрозрахункових підприємств є частина доходу та інші кошти, одержані внаслідок їх господарської діяльності.
Оплата праці працівників підприємства здійснюється в першочерговому порядку. Всі інші платежі здійснюються підприємством після виконання зобов’язань щодо оплати праці.
Контроль за додержанням законодавства про оплату праці здійснюють:
- центральний орган виконавчої влади, що реалізує державну політику з питань нагляду та контролю за додержанням законодавства про працю;
- податкові органи.
Контролюючі органи мають право проводити камеральні, документальні (планові або позапланові; виїзні або невиїзні) та фактичні перевірки.
У разі наявності та/або отримання в установленому законодавством порядку інформації про використання праці найманих осіб без належного оформлення трудових відносин та виплати роботодавцями доходів у вигляді заробітної плати без сплати податків до бюджету контролюючі органи здійснюють фактичну перевірку без попередження платника податків (особи).
Звертаємо увагу: враховуючи те, що мінімальна заробітна плата є державною соціальною гарантією, обов’язковою на всій території України для підприємств усіх форм власності і господарювання, то контролюючі органи мають право здійснювати контроль за її нарахуванням, утриманням з її розміру податку на доходи фізичних осіб.
Довідково: ст. 1, ст. 3, ст. 3 прим. 1, ст. 4, ст. 15 ст. 35 Закону України від 24 березня 1995 року № 108/95-ВР «Про оплату праці» (із змінами та доповненнями);
п. 75.1 ст. 75, п. 80.1 та п.п. 80.2.7 п. 80.2 ст. 80 Податкового кодексу України.
Фіскальний чек – захист споживача
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) наголошує.
Суб’єкт господарювання, який продає товари та надає послуги, зобов’язаний надавати покупцям належні розрахункові документи. Фіскальний чек – це не формальність. Якщо товар виявився неякісним або послуга не відповідає очікуванням, саме чек стає єдиним доказом покупки й ключем до захисту прав споживача: повернення, обміну чи компенсації.
Не видача фіскального чека це:
- приховування реальних обсягів торговельної виручки, торгівля необлікованими товарами через мережу «Інтернет» та уникнення оподаткування при онлайн-продажах;
- порушення прав споживачів щодо отримання фіскального чека та інших підтвердних документів при поверненні чи обміні товарів.
При цьому, надавачі платіжних послуг:
- не є учасниками відносин купівлі-продажу товарів;
- не контролюють оплату товарів (послуг) покупцями;
- надають виключно платіжні послуги в межах виданої ліцензії;
- видають фіскальні чеки лише в межах своїх обов’язків, які не регулюють правовідносини між продавцем і покупцем.
Звертаємо увагу, що завдяки цифровому сервісу «TAX Control» можна повідомити про можливі порушення у сфері торгівлі, послуг чи громадського харчування. Доступ до сервісу цілодобовий і з будь-якого пристрою.
Офіс податкових консультантів: рік нових можливостей
Почути, розібратися, зрозуміти, підтримати – майже 24 тисячі консультацій за рік. Онлайн-пункти у Кривому Розі та Кам’янському. Окремий супровід ветеранів і грантоотримувачів. І головне – тисячі ситуацій, у яких платник отримав не просто відповідь, а конкретний алгоритм дій.
Рік тому на Дніпропетровщині запрацював Офіс податкових консультантів – простір, де податкові питання вирішують у відкритому діалозі з фахівцями.
«Наше завдання – не лише адмініструвати податки, а й бути поруч із платником, коли виникає запитання або потрібна професійна допомога. Офіс податкових консультантів став важливою підтримкою для бізнесу та допомагає працювати впевнено навіть у надскладних умовах», – зазначив очільник податкової служби Дніпропетровщини Юрій Павлютін.
За рік надано десятки тисяч консультацій з питань оподаткування. Щоб зробити допомогу доступнішою, роботу Офісу масштабували: запрацювали онлайн-пункти у Кривому Розі та Кам’янському, а у Кривому Розі відкрився повноцінний Офіс.
Окремий напрям – податковий супровід ветеранів та отримувачів грантів. За допомогою вже звернулися сотні захисників і десятки грантоотримувачів. Найчастіше вони запитують про систему оподаткування, РРО, звітність та сплату податків.
Важливою складовою роботи залишається безбар’єрність. До команди долучилися ветерани-модератори – шестеро демобілізованих захисників, які допомагають відвідувачам зорієнтуватися та отримати необхідну підтримку.
Рік роботи Офісу – це не просто статистика. Це тисячі відповідей, рішень і кроків, які допомагають людям та бізнесу рухатися далі.
І саме таким залишається головний принцип його роботи: податкові питання можуть бути складними, але шлях до відповіді має бути простим, зрозумілим і безбар’єрним.
ЦОПи Дніпропетровщини: комфорт та легкий доступ для маломобільних відвідувачів
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує, що створення по-справжньому безбар’єрного середовища у Центрах обслуговування платників (ЦОП), забезпечення комфорту та легкого доступу для маломобільних відвідувачів – головний пріоритет.
Так, адмінбудівлі ЦОПів оснащені пандусами, підйомниками та зручними входами. ЦОПи мають адаптовану інфраструктуру.
Крім того, в ЦОПах встановлюються тактильні та візуальні елементи доступності, а також інформаційні панелі, що дозволяють відвідувачам швидко орієнтуватися та отримувати потрібні дані.
Ще один напрям модернізації – створення комфортних умов для родин із дітьми. У частині будівель уже облаштовані дитячі куточки, зручні для очікування та перебування малечі.
Безбар’єрність, доступність, комфорт і турбота про кожного платника податків – це ті зміни, які забезпечують у ЦОПах інклюзивне середовище.
Безбар’єрність послуг: сучасні рішення для доступності
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує.
Державна податкова служба активно розширює безбар’єрні можливості, роблячи взаємодію з платниками зручною та доступною для кожного. У центрі уваги – створення умов, за яких отримати податкові послуги можуть усі громадяни, незалежно від їхніх фізичних чи цифрових можливостей.
Безбар’єрний доступ у податкових органах, зокрема включає технічні рішення для доступності:
- Мобільний застосунок “Моя податкова” – швидкий спосіб переглянути власні дані, отримати послуги чи надіслати звернення прямо зі смартфона.
- Сервіс “TAX Control” – цифровий інструмент для повідомлень про можливі порушення у сфері торгівлі, послуг чи громадського харчування.
- Контакт-центр ДПС – зручний канал для консультацій і оперативних відповідей на запитання платників через телефонні дзвінки та переписку в месенджері.
Основні принципи безбар’єрності:
- Гнучкість: можливість обрати найзручніший формат отримання послуг – онлайн, офлайн або телефоном.
- Прозорість: чітка, зрозуміла і доступна інформація, зокрема для людей з інвалідністю чи старшого віку.
- Універсальність: податкові послуги мають бути доступні для кожного – без винятків.
Безбар’єрність – це не лише стандарт сервісу, а й важливий крок до інклюзивного суспільства. Модернізація інфраструктури та розвиток цифрових сервісів допомагають ДПС забезпечувати комфортну та якісну підтримку всім платникам податків.
TAX Control – дієвий механізм боротьби з порушеннями
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Цифровий сервіс TAX Control – це захист прав споживача і прозорість ведення бізнесу.
TAX Control рекомендується скористатися, якщо:
- не видали чек або видали нефіскальний чек;
- магазин чи кафе відмовляються приймати оплату карткою;
- бізнес працює взагалі без реєстрації (нелегально);
- інші порушення.
Який принцип дії?
Через сервіс TAX Control надсилається інформація, яка автоматично надходить до податкової служби відповідного регіону. Дані аналізуються та використовуються при організації перевірки конкретного суб’єкта господарювання.
У чому ключова перевага застосування TAX Control?
Захист прав споживача: ви допомагаєте боротися з тими, хто порушує права покупців.
Чесна конкуренція: бізнес, який платить податки, не повинен програвати тим, хто працює «в тіні».
Функціонування і розвиток країни: сплачені податки – це кошти на медицину, освіту та оборону.
TAX Control – це ефективний інструмент контролю і боротьби з порушеннями!
Чесні правила – спільні досягнення!
Податкова знижка: як отримати відомості про доходи онлайн в Електронному кабінеті?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує, що отримати відомості про доходи онлайн можна скориставшись, зокрема Електронним кабінетом (далі – Е-кабінет). Це безкоштовно і займає лише кілька хвилин.
В Е-кабінеті:
Авторизація: увійти до приватної частини Е-кабінету за допомогою КЕП (електронного підпису), BankID або Дія.Підпису.
Створення запиту: у лівому бічному меню оберіть розділ «ЕК для громадян», а в ньому – пункт «Запит про суми виплачених доходів».
Параметри: Оберіть період (весь 2025 рік) та підпишіть запит вашим КЕП.
Отримання результату: зазвичай протягом 30-60 хвилин у розділі «Вхідні/вихідні документи» з’явиться готова відповідь (Довідка), яку можна завантажити у форматі PDF.
Нагадуємо, що довідка про доходи необхідна, зокрема уразі подання податкової декларації про майновий стан і доходи для отримання податкової знижки: у 2026 році приймаються заявки на податкову знижку за витратами 2025 року (навчання, іпотека, страхування тощо). Довідка допоможе точно розрахувати суму повернення.
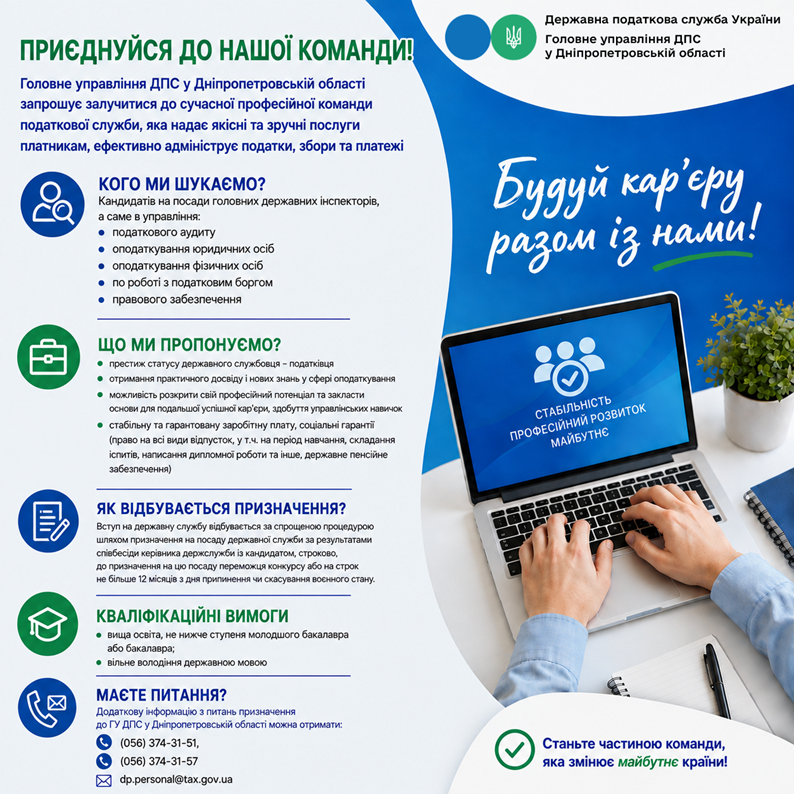
Приєднуйтесь до нашої команди!
Надання до органів ДПС Повідомлення про прийняття працівника на роботу/укладення гіг-контракту або припинення трудового договору
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує.
Відповідно до постанови Кабінету Міністрів України від 17 червня 2015 року № 413 «Про порядок повідомлення Державній податковій службі та її територіальним органам про прийняття працівника (домашнього працівника) на роботу/укладення гіг-контракту або припинення трудового договору з домашнім працівником» (зі змінами) (далі – Постанова № 413), повідомлення про прийняття працівника (домашнього працівника) на роботу/укладення гіг-контракту або припинення трудового договору з домашнім працівником (далі – Повідомлення) подається власником підприємства, установи, організації або уповноваженим ним органом (особою) чи фізичною особою (крім повідомлення про прийняття на роботу члена виконавчого органу господарського товариства, керівника підприємства, установи, організації), та/або резидентом Дія Сіті до територіальних органів Державної податкової служби (далі – ДПС) за місцем обліку їх як платника єдиного внеску на загальнообов’язкове державне соціальне страхування, а фізичною особою, яка уклала трудовий договір з домашнім працівником, – за її податковою адресою (місцем проживання) за формою згідно з додатком 1 до початку роботи працівника за укладеним трудовим договором та/або до початку виконання робіт (надання послуг) гіг-спеціалістом резидента Дія Сіті засобами електронного зв’язку з використанням електронного підпису відповідальних осіб, що базується на кваліфікованому сертифікаті електронного підпису, відповідно до вимог законодавства у сфері електронного документообігу, а у разі оформлення трудових відносин в електронній формі з використанням Єдиної інформаційно-аналітичної системи «Обрій» відповідна інформація автоматично передається з використанням інтерфейсу прикладного програмування (АРІ);
у разі припинення трудового договору з домашнім працівником фізична особа, яка уклала з ним трудовий договір, повідомляє територіальний орган ДПС за місцем її податкової адреси (місцем проживання) про факт і підстави припинення укладеного з домашнім працівником трудового договору за формою згідно з додатком 2 протягом трьох днів з дня його звільнення.
За відсутності технічної можливості подання Повідомлення засобами електронного зв’язку в електронній формі Повідомлення подається у формі документа на папері згідно з додатками 1 і 2 разом з копією в електронній формі.
Інформація, що міститься у Повідомленні вноситься до реєстру застрахованих осіб Державного реєстру загальнообов’язкового державного соціального страхування відповідно до Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування», Кодексу законів про працю України.
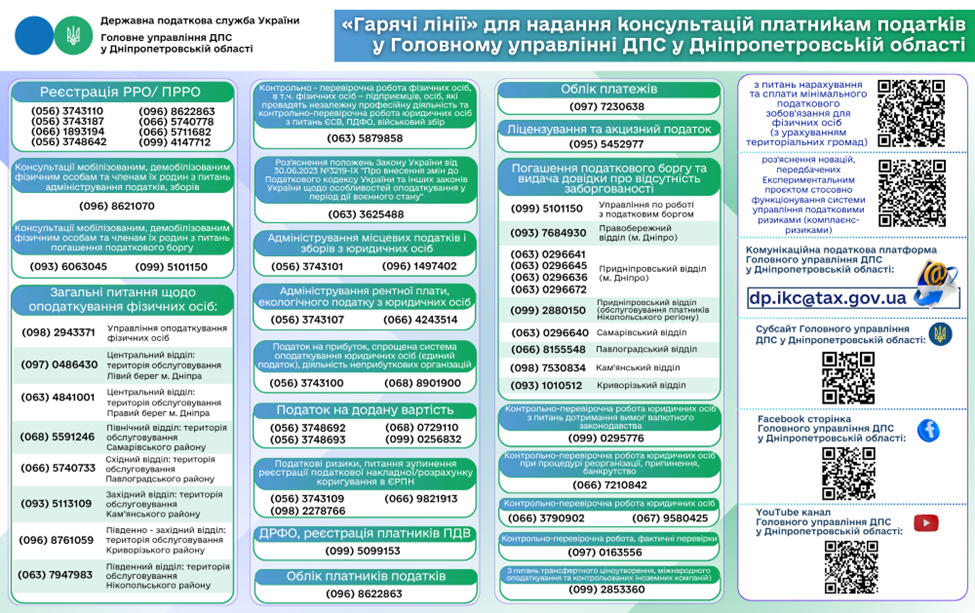
Оновлено "гарячі лінії" для надання консультацій платникам податків у Головному управлінні ДПС у Дніпропетровській області
Платники єдиного внеску можуть швидко і зручно подати довідку-розрахунок на виплату заробітної плати через Електронний кабінет
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Швидко та зручно подати довідку-розрахунок на виплату заробітної плати (довідка) в електронній формі платники єдиного внеску мають можливість через Електронний кабінет.
Контролюючі органи невідкладно розглядають і погоджують такі довідки.
Випадки, за яких довідка не розглядається:
- довідка подана не за встановленою формою;
- у документі міститься недостовірна інформація;
- документ подано не до того контролюючого органу, де платник перебуває на обліку.
Для подання довідки в електронному вигляді необхідно увійти до Електронного кабінету за допомогою кваліфікованого електронного підпису, Дія.Підпису, BankID або MobileID.
У розділі «Введення звітності» можна сформувати та надіслати довідку-розрахунок:
- за формою J1330001 – для юридичних осіб;
- за формою F1330001 – для фізичних осіб.
Після надходження документа до контролюючого органу проводиться його автоматизована перевірка. За її результатами платник отримує першу квитанцію. Якщо документ містить помилки або не відповідає встановленим вимогам, у квитанції буде зазначено причини неприйняття.
У разі успішного проходження перевірки формується друга квитанція, яка підтверджує прийняття та реєстрацію документа або містить повідомлення про його неприйняття із зазначенням причин.
Статус розгляду довідки та дату її реєстрації можна переглянути у приватній частині Електронного кабінету в розділі «Вхідні/вихідні документи». Саме дата реєстрації вважається днем отримання документа контролюючим органом.
Після розгляду погоджена довідка-розрахунок або рішення про відмову надсилаються платнику через Електронний кабінет.
Використання електронного формату дозволяє значно скоротити час на подання документів та оперативно отримати результат їх опрацювання.
Детальніше – https://zir.tax.gov.ua/main/bz/view/?src=ques&id=39726
Чи мають можливість платники податків сплатити податки та збори через Електронний кабінет?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Електронний кабінет забезпечує можливість реалізації платниками податків прав та обов’язків, визначених ПКУ та іншими законами, контроль за дотриманням яких покладено на контролюючі органи, та нормативно-правовими актами, прийнятими на підставі та на виконання ПКУ та інших законів, контроль за дотриманням яких покладено на контролюючі органи, в тому числі, шляхом, зокрема, перегляду інформації про платника податків, що збирається, використовується та формується контролюючими органами у зв’язку з обліком платників податків та адмініструванням податків, зборів, митних платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок), здійсненням податкового контролю, у тому числі дані оперативного обліку податків, зборів, єдиного внеску (у тому числі дані інтегрованих карток платників податків), дані системи електронного адміністрування податку на додану вартість, дані системи електронного адміністрування реалізації пального та спирту етилового, а також одержання такої інформації у вигляді документа, який формується автоматизовано шляхом вивантаження відповідної інформації з електронного кабінету з накладенням кваліфікованого електронного підпису посадової особи контролюючого органу відповідно до вимог Закону України «Про електронну ідентифікацію та електронні довірчі послуги».
Платник податків в меню «Стан розрахунків з бюджетом» приватної частини Електронного кабінету має доступ до своїх особових рахунків із сплати податків, зборів та інших платежів. При зверненні до зазначеного меню відображається зведена інформація станом на момент звернення, що містить інформацію по кожному виду платежу, зокрема, бюджетний рахунок на поточну дату.
Меню «Стан розрахунків з бюджетом» приватної частини Електронного кабінету надає можливість фізичним особам після ідентифікації за допомогою платіжної системи сплатити податки, збори, платежі за допомогою платіжної карти або за допомогою QR-коду. Для юридичних осіб можливість сплати податків, зборів та платежів через Електронний кабінет не реалізована.
З інформацією щодо сплати податків, зборів, платежів фізичними особами можна ознайомитись в меню «Стан розрахунків з бюджетом» розділу «Допомога» Електронного кабінету.
Робота у приватній частині Електронного кабінету здійснюється з використанням кваліфікованого електронного підпису, отриманого у будь-якого Кваліфікованого надавача електронних довірчих послуг.
Вхід до Електронного кабінету здійснюється за адресою: https://cabinet.tax.gov.ua, а також через офіційний вебпортал ДПС.
Порядок сплати земельного податку ФО у рік придбання земельної ділянки
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує.
Пунктом 286.1 ст. 286 Податкового кодексу України (далі – ПКУ) визначені підстави для нарахування земельного податку (податок).
У разі подання платником податку до контролюючого органу правовстановлюючих документів на земельну ділянку, земельну частку (пай), відомості про які відсутні у базах даних інформаційних систем центрального органу виконавчої влади, що реалізує державну податкову політику, нарахування податку фізичним особам здійснюється на підставі поданих платником податку відомостей до отримання контролюючим органом інформації про перехід права власності на об’єкт оподаткування.
Центральні органи виконавчої влади, що реалізують державну політику у сфері земельних відносин та у сфері державної реєстрації речових прав на нерухоме майно, у сфері будівництва, щомісяця, але не пізніше 10 числа наступного місяця, а також за запитом відповідного контролюючого органу за місцезнаходженням земельної ділянки подають інформацію, необхідну для обчислення і справляння плати за землю, у порядку, встановленому Кабінетом Міністрів України.
Згідно з п. 286.5 ст. 286 ПКУ нарахування фізичним особам сум плати за землю проводиться контролюючими органами (за місцем знаходження земельної ділянки, у тому числі право на яку фізична особа має як власник земельної частки (паю), які надсилають платнику податку у порядку, визначеному ст. 42 ПКУ, до 01 липня поточного року податкове повідомлення-рішення про внесення податку за формою, встановленою у порядку, визначеному ст. 58 ПКУ, разом із детальним розрахунком суми податку, який, зокрема, але не виключно, має містити кадастровий номер та площу земельної ділянки, розмір ставки податку та розмір пільги зі сплати податку.
Нарахування фізичним особам сум земельного податку з підстав, визначених підпунктами «в», «г», «д» п. 286.1 ст. 286 ПКУ, проводиться контролюючими органами виключно у разі надання зазначених даних такими фізичними особами.
У разі переходу права власності на земельну ділянку або права на земельну частку (пай) від одного власника – юридичної або фізичної особи до іншого протягом календарного року податок сплачується попереднім власником за період з 01 січня цього року до початку того місяця, в якому припинилося його право власності на зазначену земельну ділянку, а новим власником – починаючи з місяця, в якому він набув право власності.
У разі переходу права власності на земельну ділянку або права на земельну частку (пай) від одного власника – фізичної особи до іншого протягом календарного року контролюючий орган надсилає (вручає) податкове повідомлення-рішення новому власнику після отримання інформації про перехід права власності.
Якщо такий перехід відбувся після 01 липня поточного року, контролюючий орган надсилає (вручає) попередньому власнику нове податкове повідомлення-рішення. Попереднє податкове повідомлення-рішення вважається скасованим (відкликаним).
У разі якщо платник податків має у власності декілька земельних ділянок або право на декілька земельних часток (паїв), щодо яких необхідно провести звірку даних, для її проведення такий платник податків має право звернутися до контролюючого органу за своїм місцем реєстрації у контролюючих органах або за місцем знаходження будь-якої з таких земельних ділянок, у тому числі право на яку фізична особа має як власник земельної частки (паю).
Платники плати за землю мають право письмово або в електронній формі засобами електронного зв’язку (з дотриманням вимог, визначених п. 42.4 ст. 42 ПКУ) звернутися до контролюючого органу за своїм місцем реєстрації у контролюючих органах або за місцем знаходження земельних ділянок, у тому числі право на яку фізична особа має як власник земельної частки (паю), для проведення звірки даних щодо:
розміру площ та кількості земельних ділянок, земельних часток (паїв), що перебувають у власності та/або користуванні платника податку;
права на користування пільгою зі сплати податку з урахуванням положень пунктів 281.4 і 281.5 ст. 281 ПКУ;
розміру ставки земельного податку;
нарахованої суми плати за землю.
У разі виявлення розбіжностей між даними контролюючих органів та даними, підтвердженими платником плати за землю на підставі оригіналів відповідних документів або належним чином засвідчених копій таких документів, зокрема документів на право власності користування пільгою, а також у разі зміни розміру ставки плати за землю контролюючий орган, до якого звернувся платник плати за землю, проводить протягом десяти робочих днів перерахунок суми податку і надсилає (вручає) йому нове податкове повідомлення-рішення разом з детальним розрахунком суми податку. Попереднє податкове повідомлення-рішення вважається скасованим (відкликаним).
Облік фізичних осіб – платників податку і нарахування відповідних сум проводяться контролюючими органами за місцем знаходження земельної ділянки, у тому числі право на яку фізична особа має як власник земельної частки (паю), щороку до 01 травня (п. 287.2 ст. 287 ПКУ).
Земельний податок фізичними особами сплачується протягом 60 днів з дня вручення податкового повідомлення-рішення (абзац перший п. 287.5 ст. 287 ПКУ).
Отже, при отриманні від центральних органів виконавчої влади, що реалізують державну політику у сфері земельних відносин та у сфері державної реєстрації речових прав на нерухоме майно, інформації про набуття фізичною особою права власності на земельну ділянку або на підставі поданих фізичною особою до контролюючого органу за місцем знаходження земельної ділянки відомостей про правовстановлюючі документи на земельну ділянку, контролюючий орган здійснює нарахування сум земельного податку починаючи з місяця, в якому у фізичної особи виникло право власності, та надсилає податкове повідомлення-рішення.
Про граничний термін сплати юридичною особою податку на нерухоме майно, відмінне від земельної ділянки
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Підпунктом 266.10.1 п. 266.10 ст. 266 Податкового кодексу України (далі – ПКУ) визначено, що податкове зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки, за звітний рік сплачується юридичними особами авансовими внесками щокварталу до 30 числа місяця, що наступає за звітним кварталом, які відображаються в річній податковій декларації.
Відповідно до ст. 530 Цивільного кодексу України, якщо у зобов’язанні встановлений строк (термін) його виконання, то воно підлягає виконанню у цей строк (термін).
Тобто, граничний термін сплати податку на нерухоме майно, відмінне від земельної ділянки, – 29 число місяця, що наступає за звітним кварталом.
Згідно з п. 57.1 ст. 57 ПКУ якщо граничний строк сплати податкового зобов’язання припадає на вихідний або святковий день, останнім днем сплати податкового зобов’язання вважається операційний (банківський) день, що настає за вихідним або святковим днем.
Військовослужбовець отримує грошове забезпечення: чи має право на податкову знижку?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) повідомляє.
Податковий кодекс України (далі – ПКУ), який регламентує порядок оподаткування доходів фізичних осіб, у тому числі військовослужбовців, не передбачає звільнення від обкладання податком на доходи фізичних осіб грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями у зв’язку з виконанням обов’язків несення служби, крім сум грошового або майнового утримання чи забезпечення військовослужбовців строкової служби (у тому числі осіб, що проходять альтернативну службу), передбачених законом, які виплачуються з бюджету чи бюджетною установою (п.п. 165.1.10 п. 165.1 ст. 165 ПКУ).
При цьому, суми податку на доходи фізичних осіб, що утримуються з грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями, поліцейськими, особами рядового і начальницького складу Державної кримінально-виконавчої служби України, Державної служби спеціального зв’язку та захисту інформації України, державної пожежної охорони, органів і підрозділів цивільного захисту, податкової міліції, а також визначених Законом України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» членами сім’ї, батьками, утриманцями загиблого (померлого) військовослужбовця, у зв’язку з виконанням обов’язків під час проходження служби, спрямовуються виключно на виплату рівноцінної та повної компенсації втрат доходів цієї категорії громадян (п. 168.5 ст. 168 ПКУ).
Податкова знижка для фізичних осіб, які не є суб’єктами господарювання, – це документально підтверджена сума (вартість) витрат платника податку – резидента у зв’язку з придбанням товарів (робіт, послуг) у резидентів – фізичних або юридичних осіб протягом звітного року, на яку дозволяється зменшення його загального річного оподатковуваного доходу, одержаного за наслідками такого звітного року у вигляді заробітної плати та/або у вигляді дивідендів, у випадках, визначених ПКУ (п.п. 14.1.170 п. 14.1 ст. 14 ПКУ).
Заробітна плата – це основна та додаткова заробітна плата, інші заохочувальні та компенсаційні виплати, які виплачуються (надаються) платнику податку у зв’язку з відносинами трудового найму згідно із законом (п.п. 14.1.48 п. 14.1 ст. 14 ПКУ).
Порядок застосування податкової знижки передбачений ст. 166 ПКУ.
Загальна сума податкової знижки, нарахована платнику податку в звітному податковому році, не може перевищувати суми річного загального оподатковуваного доходу платника податку, нарахованого як заробітна плата, зменшена з урахуванням положень п. 164.6 ст. 164 ПКУ, крім випадку, визначеного п.п. 166.4.4 п. 166.4 ст. 166 ПКУ, коли загальна сума податкової знижки, не може перевищувати суми річного загального оподатковуваного доходу платника податку, отриманого у вигляді дивідендів, крім сум дивідендів, що не включаються до розрахунку загального місячного (річного) оподатковуваного доходу (п.п. 166.4.2 п. 166.4 ст. 166 ПКУ).
Враховуючи викладене, військовослужбовець, який отримує грошове забезпечення, не має права на застосування податкової знижки.
Право на податкову знижку має фізична особа, яка є найманою особою, виключно до доходів, одержаних протягом року у вигляді заробітної плати.
Контакт-центр ДПС – гаряча лінія для всіх платників
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Для швидких довідок та консультацій працює Контакт – центр ДПС:
Тут суб’єкти звернень можуть:
- отримати інформацію щодо застосування податкового законодавства;
- дізнатися, як користуватися електронними сервісами ДПС;
- записатися до Електронної черги для відвідування ЦОП;
- подати звернення або пропозиції.
Номери телефонів для зв’язку:
0 500 501 007 (Vodafone)
0 770 501 007 (Київстар)
0 730 501 007 (Lifecell)
(вартість дзвінка згідно з тарифним планом абонента)
0 800 501 007 (безкоштовно зі стаціонарних телефонів, з мобільних телефонів – за тарифами операторів мобільного зв’язку)
Дзвінки приймаються щодня:
з 08:00 до 19:00, у п’ятницю – до 18:00 (крім суботи та неділі).
Якщо ви за межами України – можна звернутися зі стаціонарного або мобільного телефону за номерами:
+380 44 454 16 13,
+380 50 050 10 07,
+380 73 050 10 07,
+380 77 050 10 07.
Питання можна ставити не лише телефоном, але й через чат у Viber.
Контакт – центр: https://tax.gov.ua/others/kontakt-tsentr/
До уваги роботодавців!
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) інформує, що з 22.08.2026 набула чинності постанова Кабінету Міністрів України від 19 серпня 2026 року № 1047 «Про внесення зміни до пункту 3 переліку штатних одиниць, що відносяться до робіт, професій з важкими, шкідливими чи небезпечними умовами праці та не включаються до середньооблікової кількості осіб штатного облікового складу під час розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю» (далі – Постанова № 1047).
Відповідно до Постанови № 1047 під час розрахунку нормативу працевлаштування осіб з інвалідністю не враховуватимуться штатні одиниці, працівники яких виконують свої обов’язки безпосередньо на територіях активних бойових дій. Ці правила діють з 01.01.2026 та протягом воєнного стану і протягом трьох місяців з дня його припинення чи скасування.
Постанова № 1047 опублікована в офіційному виданні «Урядовий кур'єр» від 22.08.2026 № 175.
Одна платіжка – один маршрут: як правильно сплачувати податки та єдиний внесок
Чому важливо дотримуватися вимог заповнення обов’язкових реквізитів платіжних інструкцій
Правильна сплата податків починається з правильно заповненої платіжної інструкції. Уважність платника – це крок, який допомагає зробити податковий облік точним, зрозумілим і передбачуваним.
Іноді при опрацюванні інформаційною системою органів ДПС інформації Державного казначейства про надходження, мають місце факти невірного заповнення платниками платіжних інструкцій, що унеможливлює автоматичне рознесення сплачених коштів до інтегрованих карток платників.
В деяких випадках невірне заповнення обов'язкових реквізитів платіжних інструкцій призводить до неможливості ідентифікувати платника, в наслідок чого в інтегрованих картках платників податків обліковується неправомірний податковий борг, а такі кошти обліковуються на «Платежах до з’ясування».
Тому так важливо платникам дотримуватися вимог заповнення обов'язкових реквізитів платіжних інструкцій під час сплати податків, зборів, платежів та єдиного внеску на загальнообов’язкове державне соціальне страхування.
Які реквізити є обов’язковими
Податки, збори, платежі та єдиний внесок на бюджетні або небюджетні рахунки сплачуються окремими платіжними інструкціями за кожним напрямом та кожним кодом виду сплати.
Головні нормативні документи, відповідно до яких платники оформлюють платіжні інструкції – Інструкція № 163 та Порядок № 148.
Відповідно до вимог цих документів, платіжна інструкція в електронній або паперовій формі повинна містити всі передбачені реквізити, зокрема «Код платника».
У випадках, визначених законодавством, заповнюється також «Код фактичного платника».
Особливу увагу потрібно приділити реквізиту «Призначення платежу». В ньому зазначаються «Код виду сплати» та «Додаткова інформація запису».
Перелік кодів видів сплати, які використовуються платниками визначено додатком 1 Порядку № 148. У разі коли платником не зазначено або зазначено код виду сплати, який відсутній у цьому додатку, вважається, що платник сплатив грошове зобов’язання/єдиний внесок за кодом виду сплати 101 – сплата суми податків, зборів платежів, єдиного внеску.
У полі «Додаткова інформація запису» платник заповнює інформацію щодо переказу коштів у довільній формі. Суб’єкти господарювання, які проводять господарську діяльність на підставі ліцензії та/або спеціального дозволу, зазначають інформацію щодо звітного (податкового) періоду, за який сплачуються податкові зобов’язання, та дозвільного документа (вид дозвільного документа, номер, дата).
Приклади заповнення реквізиту «Призначення платежу» можна знайти у Порядку № 148, якими платники можуть скористатися під час оформлення платежів.
Звертаємо увагу, що відповідно до статті 38.2 ПКУ, сплата податку та збору здійснюється платником податку безпосередньо, а у випадках, передбачених податковим законодавством, - податковим агентом, або представником платника податку.
ТОП-3 важливі правила безготівкових і готівкових розрахунків
Під час сплати податків та єдиного внеску платники повинні дотримуватися наступних правил заповнення обов’язкових реквізитів платіжної інструкції.
1. Безготівкові розрахунки платників з бюджетами та фондом соціального страхування від власного імені.
Юридичні особи, фізичні особи – підприємці та громадяни заповнюють усі обов’язкові реквізити платіжної інструкції, у т.ч. реквізит «Код платника» та реквізит «Призначення платежу».
2. Безготівкові розрахунки платників з бюджетами та фондом соціального страхування за відокремлені підрозділи (філії).
Юридичні особи (головні підприємства) у випадках, передбачених ПКУ, заповнюють усі обов’язкові реквізити платіжної інструкції, у тому числі:
- реквізит «Код платника» (податковий номер головного підприємства);
- реквізит «Код фактичного платника» (податковий номер філії);
- реквізит «Призначення платежу».
3. Готівкові розрахунки.
Під час сплати податків та єдиного внеску за допомогою технічного пристрою (банківський автомат, платіжний термінал) та через каси надавачів платіжних послуг у реквізиті «Код фактичного платника» заповнюють податковий номер того платника, податкові зобов’язання якого сплачуються та заповнюють реквізит «Призначення платежу».
При цьому реквізит «Код платника» містить код надавача платіжних послуг, з використанням технічного пристрою якого або через каси якого проводиться готівковий розрахунок.
Також звертаємо увагу, що здійснюючи готівкові розрахунки через каси надавачів платіжних послуг, громадянам необхідно обов’язково перевіряти правильність заповнення касиром чи оператором банку реквізитів платіжної інструкцій.
Підсумовуючи викладене, сподіваємось, що доведена до платників Дніпропетровської області інформація, в подальшому буде сприяти підвищенню рівня податкової культури сплати податків, зборів, платежів та єдиного внеску.
Довідково.
1. ПКУ – Податковий кодекс України від 02 грудня 2010 року № 2755-VI (із змінами та доповненнями).
2. Інструкція № 163 – Інструкція про безготівкові розрахунки в національній валюті користувачів платіжних послуг, затверджена Постановою Правління Національного банку України від 29.07.2022 № 163 «Про затвердження Інструкції про безготівкові розрахунки в національній валюті користувачів платіжних послуг» (із змінами).
3. Порядок № 148 – Порядок заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати(стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення, затверджений наказом Міністерства фінансів України від 22.03.2023 № 148 «Про затвердження порядку заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення (із змінами).
Трудовий договір – документ, який регулює відносини між працівником і роботодавцем
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує, що трудовий договір – це документ, який регулює відносини між працівником і роботодавцем. Він визначає права і обов’язки обох сторін, умови праці, заробітну плату, термін дії, порядок зміни і розірвання.
Трудовий договір може бути укладений у письмовій формі і підписаний обома сторонами або оформлений шляхом видання наказу про прийняття працівника на роботу. Трудовий договір може бути строковим або безстроковим, з повним або неповним робочим часом, основним або за сумісництвом залежно від характеру роботи і бажання сторін.
З моменту підписання трудового договору найманий працівник – це працівник, який має трудові права й соціальні гарантії, а саме:
- гідні та безпечні умови праці;
- нормований робочий час;
- оплачувані та неоплачувані відпустки;
- регулярна виплата зарплати не нижче мінімальної;
- можливість навчатися та підвищувати кваліфікацію;
- захист від незаконного звільнення;
- страхові виплати в разі непрацездатності;
- пільги для неповнолітніх;
- додаткові соціальні гарантії для жінок та працівників з дітьми;
- захист прав, тощо.
Порядок оформлення трудових відносин з найманими працівниками є однаковим для всіх роботодавців. Він включає три основні кроки:
- укладення трудового договору;
- оформлення наказу про прийняття на роботу;
- повідомлення Державної податкової служби.
Своєчасне оформлення трудових відносин – це запорука фінансової стабільності бізнесу.
Наголошуємо, що фінансові ризики і наслідки використання незадекларованої праці значно перевищують витрати, які виникають у разі оформлення трудових відносин із працівниками відповідно до законодавства.
Комунікаційна податкова платформа – взаємодія з бізнесом та громадськістю в ефективному форматі
Потребуєте детальних роз’яснень законодавства?
Необхідно оперативно вирішити нагальні питання податкової сфери?
Маєте пропозиції щодо необхідності проведення певних заходів за визначеною тематикою?
Звертайтесь на комунікаційну податкову платформу Головного управління ДПС у Дніпропетровській області.
Звернення від представників бізнесу та громадськості приймаються на електронну скриньку dp.ikc@tax.gov.ua.
Сервіс «Пульс»: як надати інформацію?
Відділ комунікацій з громадськістю управління інформаційної взаємодії Головного управління ДПС у Дніпропетровській області (територія обслуговування – Самарівський район) нагадує.
Сервіс «Пульс» приймає звернення фізичних осіб та суб’єктів господарювання (далі – Заявники) щодо неправомірних дій або бездіяльності працівників податкової служби, а також про можливі корупційні дії з їхнього боку (далі – Інформація).
Для надання Інформації необхідно здійснити такі кроки:
1. Набрати номер телефону 0 800 501 007 (безкоштовно зі стаціонарних телефонів), або 0 500 501 007 (Vodafone), або 0 770 501 007 (Київстар), або 0 730 501 007 (Lifecell) (вартість дзвінка згідно з тарифним планом абонента).
2. Прослухавши інтерактивний голосовий автовідповідач з 8 год 00 хв до 19 год 00 хв, у п’ятницю з 8 год 00 хв до 18 год 00 хв (крім суботи та неділі) – послідовно обрати напрямок «5» та натиснути 1.
3. Зачекати з’єднання з працівником та залишити Інформацію.
При наданні Інформації назвати своє прізвище, ім’я, по батькові (найменування суб’єкта господарювання), контактний телефон, місце проживання/реєстрації, а також прізвище, ім’я, по батькові та посаду працівника органу ДПС, з яким пов’язана подія, дата, місце і суть події, конкретні обставини, зауваження, прохання чи вимоги. Якщо Заявник не бажає називати своє прізвище, ім’я, по батькові, місце проживання/реєстрації, Інформація реєструється як анонімна.
У разі звернення представника Заявника обов’язково надаються відомості стосовно його повноважень здійснювати представництво законних інтересів та ведення справ Заявника, пов’язаних із сплатою податків, на підставі закону або довіреності. Якщо представник Заявника не надає такі дані, Інформація на сервіс «Пульс» не приймається.
4. У неробочий час з 19 год 00 хв до 08 год 00 хв, у п’ятницю з 18 год 00 хв (також субота та неділя) Інформацію можна залишити на інтерактивний автовідповідач.
Також Інформацію можна надіслати на електронну пошту idd@tax.gov.ua.
Звертаємо увагу, що реєструючи звернення Заявник дає згоду на запис розмови технічними засобами та обробку і використання персональних даних згідно із законодавством.
Про результати розгляду Інформації Заявники повідомляються невідкладно або протягом 3 робочих днів. Якщо інформація потребує додаткового розгляду, то загальний термін її опрацювання може бути подовжено.
Outdated Browser
Для комфортної роботи в Мережі потрібен сучасний браузер. Тут можна знайти останні версії.
Outdated Browser
Цей сайт призначений для комп'ютерів, але
ви можете вільно користуватися ним.
ви можете вільно користуватися ним.